Domain satellitephones.de kaufen?
Wir ziehen mit dem Projekt
satellitephones.de um.
Sind Sie am Kauf der Domain
satellitephones.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain satellitephones.de kaufen?
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
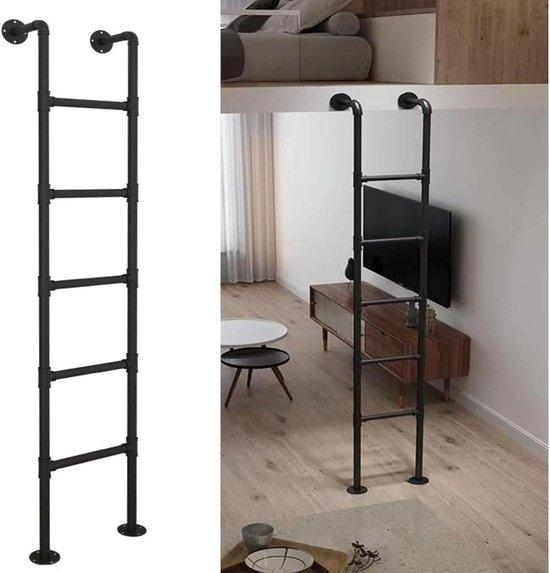
Stapelbare Leiter - Metallleiter - Sichere Erreichbarkeit - Robuste Stahlkonstruktion - 38 cm breit - SchwarzVergessen Sie die Unannehmlichkeiten, die mit dem Erreichen hoher Stellen verbunden sind. Diese robuste Metallleiter ermöglicht das mühelose und sichere Auf- und Absteigen von Etagenbetten, hohen Schränken oder sogar das Erreichen eines Dachbodens oder eines Kellerfensters. Diese Leiter wurde speziell für den täglichen Gebrauch entwickelt und bietet eine stabile und zuverlässige Lösung für alle, die zusätzliche Höhe benötigen. Sie ist ideal für verschiedene Räume wie Schlafzimmer, Kinderzimmer, Wohnwagen, Wohnmobile oder sogar Boote. Die Leiter ist einfach zu installieren und zu demontieren, sodass Sie sie flexibel dort einsetzen können, wo Sie sie benötigen. Genießen Sie einen einfachen Zugang zu hohen Regalen oder Betten, sowohl drinnen als auch draußen. Mit einer Breite von 38 cm und einem Wandabstand von 15 cm ist diese Leiter eine praktische Ergänzung für jeden Raum. Die langlebigen, verzinkten Stahlrohre sind widerstandsfähig gegen Verformung und bieten langfristige Stabilität. M518,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapelbare Leiter - Bodentürleiter - Sichere Erreichbarkeit - Verstellbare Tiefe - 145 cm Höhe - SchwarzErreichen Sie mühelos die oberen Etagen mit dieser robusten Treppe für Etagenbetten. Sie erfüllt den Bedarf an einer sicheren und zugänglichen Lösung für höher gelegene Betten oder Räume, ohne den Aufwand dauerhafter Konstruktionen. Diese vielseitige Treppe ist ideal für verschiedene Situationen, wie Schlafzimmer, Studentenwohnungen, Wohnwagen, Boote oder sogar als Zugang durch ein Kellerfenster. Hergestellt aus robustem Schmiedeeisen mit einer Tragfähigkeit von 150 kg, bietet sie ein sicheres und stabiles Klettererlebnis. Die Breite von 45 cm und der Abstand zur Wand von 12 cm sorgen für eine komfortable Nutzung, während das abgerundete Rohrdesign das Risiko von Schnitten und Kratzern minimiert. Die Treppe ist einfach mit den mitgelieferten Zubehörteilen zu installieren. Ein besonderes Merkmal ist die anpassbare Tiefe, die es ermöglicht, die Treppe perfekt an verschiedene Höhen und Räume anzupassen, sowohl im Innen- als auch im Außenbereich. Optimieren Sie Ihren Wohnraum und genießen637,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **


Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
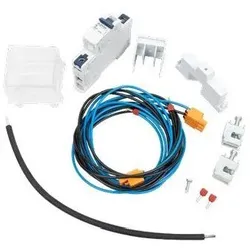
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Stapelbare Leiter - Metallleiter - Sichere Erreichbarkeit - Robuste Stahlkonstruktion - 38 cm breit - SchwarzVergessen Sie die Unannehmlichkeiten, die mit dem Erreichen hoher Stellen verbunden sind. Diese robuste Metallleiter ermöglicht das mühelose und sichere Auf- und Absteigen von Etagenbetten, hohen Schränken oder sogar das Erreichen eines Dachbodens oder eines Kellerfensters. Diese Leiter wurde speziell für den täglichen Gebrauch entwickelt und bietet eine stabile und zuverlässige Lösung für alle, die zusätzliche Höhe benötigen. Sie ist ideal für verschiedene Räume wie Schlafzimmer, Kinderzimmer, Wohnwagen, Wohnmobile oder sogar Boote. Die Leiter ist einfach zu installieren und zu demontieren, sodass Sie sie flexibel dort einsetzen können, wo Sie sie benötigen. Genießen Sie einen einfachen Zugang zu hohen Regalen oder Betten, sowohl drinnen als auch draußen. Mit einer Breite von 38 cm und einem Wandabstand von 15 cm ist diese Leiter eine praktische Ergänzung für jeden Raum. Die langlebigen, verzinkten Stahlrohre sind widerstandsfähig gegen Verformung und bieten langfristige Stabilität. M518,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapelbare Leiter - Bodentürleiter - Sichere Erreichbarkeit - Verstellbare Tiefe - 145 cm Höhe - SchwarzErreichen Sie mühelos die oberen Etagen mit dieser robusten Treppe für Etagenbetten. Sie erfüllt den Bedarf an einer sicheren und zugänglichen Lösung für höher gelegene Betten oder Räume, ohne den Aufwand dauerhafter Konstruktionen. Diese vielseitige Treppe ist ideal für verschiedene Situationen, wie Schlafzimmer, Studentenwohnungen, Wohnwagen, Boote oder sogar als Zugang durch ein Kellerfenster. Hergestellt aus robustem Schmiedeeisen mit einer Tragfähigkeit von 150 kg, bietet sie ein sicheres und stabiles Klettererlebnis. Die Breite von 45 cm und der Abstand zur Wand von 12 cm sorgen für eine komfortable Nutzung, während das abgerundete Rohrdesign das Risiko von Schnitten und Kratzern minimiert. Die Treppe ist einfach mit den mitgelieferten Zubehörteilen zu installieren. Ein besonderes Merkmal ist die anpassbare Tiefe, die es ermöglicht, die Treppe perfekt an verschiedene Höhen und Räume anzupassen, sowohl im Innen- als auch im Außenbereich. Optimieren Sie Ihren Wohnraum und genießen637,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.